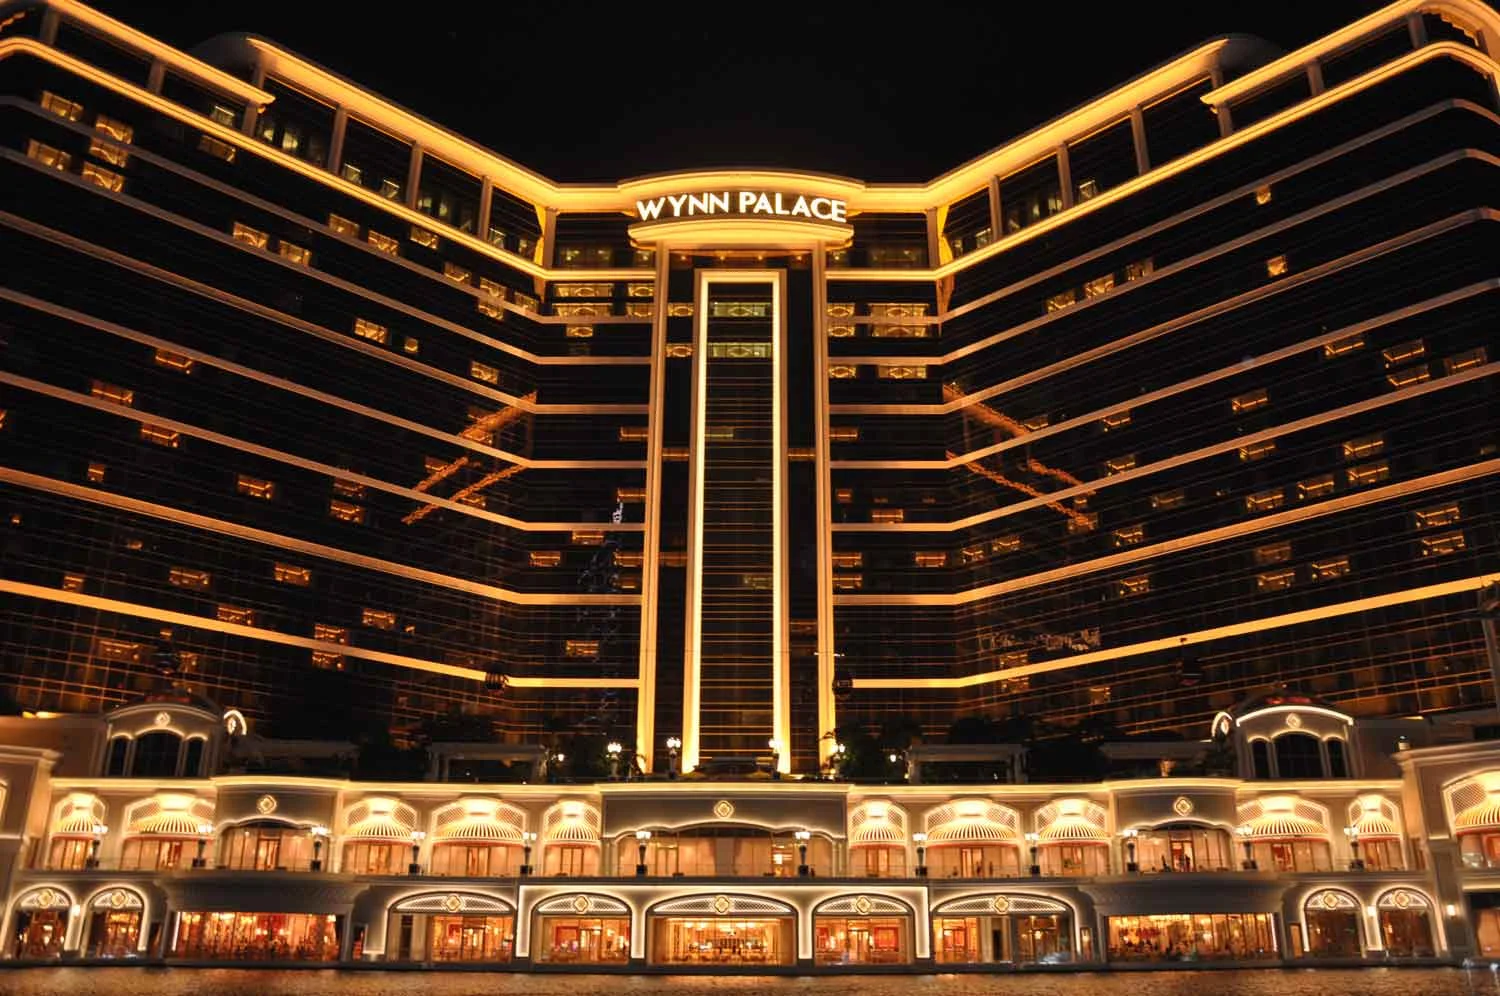
永利9亿美元票据再融资,置换旧债
永利度假村(Wynn Resorts)近日宣布,已为9亿美元高级票据定价,旨在置换其将于2027年到期的部分债务。此次发行的票据由Wynn Resorts Finance LLC和Wynn Resorts Capital Corp承销,票面利率为6.875%,到期日为2035年。这笔私人配售交易预计在9月22日左右完成。
永利方面表示,此次募集的资金将连同公司现有现金,一并提供给Wynn Las Vegas LLC,用于赎回其未偿还的5.25%高级票据(2027年到期),并支付相关交易费用。
惠誉评级:短期杠杆中性,长期债务承压
国际评级机构惠誉(Fitch Ratings)对这批新票据给予了“BB-”的长期评级和“RR4”的回收评级。惠誉指出,此次再融资操作在杠杆方面是“中性”的,即它只是替换了现有借款,而非直接为新的扩张项目提供资金。
然而,惠誉预计,永利集团的债务与运营收益比率将在未来几年内上升。具体来看,该比率预计将从2025年的5.8倍增至2026年的6.0倍。惠誉将此归因于阿联酋永利Al Marjan岛项目和澳门永利皇宫扩张工程所需的巨额资金投入。
优势与挑战并存:澳门市场与阿联酋新项目
惠誉认为,永利的评级得益于其“高质量的博彩资产组合”、在澳门和拉斯维加斯的强大市场地位以及充足的流动性。但同时,评级机构也指出,永利业务多元化程度有限,且庞大的资本开支需求“可能减缓信用状况的改善”。惠誉预计,在这些项目完成之前,永利的债务压力将保持在降级阈值的上限附近。
针对澳门市场,惠誉预测2026年EBITDA(息税折旧摊销前利润)将实现中个位数增长,随后到2029年将保持温和增长。但惠誉也提及了中国经济的不确定性以及市场持续的促销压力。
在阿联酋,永利持有价值57亿美元的Al Marjan项目40%的股权,该项目计划于2027年9月开业。惠誉预计,该项目开业后将有助于提升永利的信用状况,但同时也警示了项目可能面临的成本、工期和市场需求风险。